ABN AMRO

- 34.03K Recensies
- 4,5
- Downloads
- 5.000.000+
 Analyse door Mobxio
Wie voor het eerst mobiel bankieren wil regelen, zoekt meestal geen uitgebreid financieel dashboard maar antwoord op een paar praktische vragen: kan ik mijn bankzaken onderweg bekijken, hoe kom ik veilig binnen en lukt een eenvoudige betaling zonder gedoe? De ABN AMRO app is bedoeld als mobiele toegang tot je bankzaken bij ABN AMRO. Mijn belangrijkste advies aan nieuwe gebruikers is om de eerste keer rustig de toegang in te stellen, voordat je ergens haastig geld naar wilt overmaken.
De app is gratis en valt onder financiën. ABN AMRO Bank N.V. ontwikkelt haar voor klanten die hun bankzaken op een telefoon willen doen. De brede doelgroep is logisch: betalen en saldo bekijken horen voor veel mensen bij dagelijkse routines, maar mobiel bankieren voelt niet voor iedereen meteen vanzelfsprekend. Als je nog nooit een bankapp hebt gebruikt, is het verstandig je eerste sessie te zien als een kennismaking met de beveiligde toegang en de indeling, niet als een race om alle mogelijkheden meteen te vinden.
Van eerste opening naar vertrouwd bankieren
Ik begin bij de eerste opening met een rustig beeld van wat mobiel bankieren hier inhoudt: je krijgt toegang tot je bankzaken bij ABN AMRO, niet tot een onafhankelijk overzicht van allerlei banken. Daarna kijk ik naar de voorbereiding die een nieuwe gebruiker helpt om de toegang zorgvuldig in te stellen. Zo wordt de eerste stap naar een vertrouwde routine concreet, zonder dat je meteen een betaling hoeft te doen.
Wat je bij de app kunt verwachten
De naam en functie maken duidelijk waar deze app voor is: je bankzaken bij ABN AMRO bedienen vanaf je mobiele apparaat. Dat is iets anders dan een algemene budgetapp die gegevens van verschillende banken probeert samen te brengen. De waarde zit vooral in de directe relatie met je eigen bank. Voor een klant die doorgaans alleen wil controleren of een betaling is aangekomen of hoeveel ruimte er op de rekening is, kan één bankapp overzichtelijker zijn dan een verzameling losse financiële hulpmiddelen.
De app is al sinds 14 december 2010 beschikbaar en de huidige versie is 13.32. Dat lange bestaan maakt haar een gevestigde mobiele bankomgeving, maar zegt op zichzelf niet dat elke stap voor iedere gebruiker intuïtief is. De gemiddelde beoordeling is 4,5 uit 5, gebaseerd op ongeveer 254.000 beoordelingen. Zulke cijfers geven een indruk van de ontvangst, geen garantie dat de app bij jouw telefoon, bankzaken of voorkeuren past. De leeftijdsclassificatie is PEGI 3; dat is een classificatie, geen belofte dat een kind de app zelfstandig moet of kan gebruiken.
Voor mij is het nuttigste uitgangspunt om eerst te bedenken waarvoor je de app wilt gebruiken. Wil je vooral je saldo controleren, een betaling doen of je bankzaken niet langer alleen via een computer regelen? Een helder eerste doel voorkomt dat je tijdens de installatie allerlei menu’s gaat verkennen terwijl je nog niet zeker weet of de toegang goed werkt. De app is gratis, maar mobiel bankieren blijft natuurlijk gekoppeld aan je bankrelatie en aan de manier waarop ABN AMRO je toegang laat instellen.
De eerste installatie rustig aanpakken
Na het installeren is het verstandig je niet meteen aan een betaling te wagen. Neem eerst de tijd om de officiële toegangsstappen te volgen en houd de gegevens of hulpmiddelen die je bank voor de identificatie vraagt bij de hand. Ik zou dit doen op een plek waar je even rustig kunt lezen, niet terwijl je in de rij staat of onderweg wordt afgeleid. Zo kun je controleren wat er op het scherm staat voordat je een keuze bevestigt.
Gebruik voor de eerste aanmelding je eigen apparaat en zorg dat je begrijpt welke stap de app van je vraagt. Als iets niet overeenkomt met wat je verwacht, stop dan liever dan dat je op goed geluk verdergaat. Dat is geen tekortkoming van deze specifieke app; bij financiële toegang is zorgvuldig controleren een gezonde gewoonte. Deel je aanmeldgegevens niet met iemand die aanbiedt de installatie voor je te regelen, en laat je telefoon niet onbeheerd achter terwijl je bent ingelogd.
Een praktische tip is om de eerste sessie in twee delen te zien: eerst toegang regelen, daarna pas een kleine, goed controleerbare taak uitvoeren. Die scheiding maakt het makkelijker om te merken waar je eventueel vastloopt. Als je direct na de installatie ook nog een rekening moet betalen, kan een onverwachte verificatiestap onnodig stressvol worden. Geef jezelf dus ruimte om rustig te begrijpen hoe je teruggaat naar het overzicht en hoe je de sessie veilig beëindigt.
Je eerste nuttige handeling kiezen
Een laagdrempelige eerste succeservaring is je banksaldo of recente rekeningactiviteit bekijken, als die onderdelen voor jouw rekening beschikbaar zijn. Daarmee controleer je of je na het instellen daadwerkelijk op de plek bent waar je bankzaken kunt bekijken, zonder direct een financiële opdracht te versturen. Je kunt bijvoorbeeld nagaan of een betaling die je eerder verwachtte zichtbaar is. Zo leer je tegelijk waar je informatie terugvindt en voorkom je dat je een transactie uitvoert alleen om de app uit te proberen.
Stel je voor dat je na het boodschappen doen wilt controleren of een afschrijving al is verwerkt. In plaats van later thuis de computer op te starten, open je de app, controleer je de rekening en sluit je af zodra je antwoord hebt. Dat is een realistische reden om mobiel bankieren te gebruiken: een korte controle op het moment dat je die nodig hebt. Als je daarna een betaling wilt doen, lees dan de naam en rekeninggegevens zorgvuldig na voordat je bevestigt. Een klein scherm maakt het extra belangrijk om niet gehaast door de laatste controle heen te tikken.
Mijn advies is om bij een eerste betaling geen ingewikkelde situatie te kiezen. Neem een bekende ontvanger en controleer het bedrag en de betaalgegevens stap voor stap. Doe dat alleen als je de opdracht echt wilt uitvoeren; er is geen voordeel aan een testbetaling naar een onbekende rekening. Als je twijfelt over een rekeningnummer of begunstigde, verlaat dan de transactie en controleer de gegevens via een betrouwbare manier voordat je verdergaat.
Veelvoorkomende twijfel bij mobiel bankieren
Een eerste verwarring kan zijn dat een bankapp niet hetzelfde werkt als een algemene app waarin je zelf een account aanmaakt met alleen een e-mailadres. De toegang hoort bij je bankrelatie en kan daarom aanvullende controle vragen. Als je niet verder komt, controleer eerst rustig of je de stappen in de juiste volgorde volgt en of je begrijpt welke gegevens worden gevraagd. Blijf niet herhaaldelijk willekeurige invoer proberen; bij financiële diensten is het beter een onduidelijke stap op te lossen dan mogelijke toegangsproblemen te verergeren.
Een andere vraag is of je de app kunt gebruiken als je klant bent bij een andere bank. Deze app is ontwikkeld door ABN AMRO Bank N.V. en is gericht op bankzaken bij ABN AMRO, dus ik zou haar niet kiezen als vervanging voor de mobiele omgeving van een andere bank. Een onafhankelijke uitgaven- of budgetapp kan geschikter zijn wanneer je juist een breder beeld van meerdere rekeningen zoekt. Omgekeerd is zo’n algemene app niet automatisch een vervanger voor de directe bankomgeving wanneer je een handeling op je ABN AMRO-rekening wilt uitvoeren.
Ook kan iemand verwachten dat een app alle financiële vragen oplost. Dat is niet de juiste verwachting. Een mobiele bankomgeving helpt je bankzaken te bedienen, maar neemt niet vanzelf beslissingen over sparen, budgetteren of financiële planning uit handen. Als je vooral inzicht wilt in gewoontes en maandelijkse uitgaven, kan een aparte budgetmethode of een hulpmiddel dat daarvoor is ontworpen beter aansluiten. Voor dagelijkse toegang tot je bankzaken ligt de kracht juist dichter bij de rekening zelf.
Een handige volgende stap in je routine
Als je eerste controle goed is gegaan, kies dan één terugkerende taak waarvoor je de app wilt gebruiken. Dat kan zijn dat je na een aankoop je rekening bekijkt of op een vast moment een rekeningbetaling controleert. Door met één gewoonte te beginnen, leer je de omgeving zonder voortdurend tussen functies te springen. Je merkt ook sneller of mobiel bankieren echt bij je past, in plaats van het alleen te installeren omdat het handig klinkt.
ABN AMRO heeft een gemiddelde beoordeling van 4,5 uit 5 en meer dan 5 miljoen installaties. Dat wijst erop dat veel mensen de app gebruiken, maar populariteit vervangt geen persoonlijke afweging. De minimale vereiste is iOS 12. Controleer dus of je apparaat aan die grens voldoet voordat je de installatie plant. De versie die hier wordt besproken is 13.32; zoals bij bankapps in het algemeen is het verstandig updates niet onnodig uit te stellen, zodat je de actuele beschikbare versie gebruikt.
Wie meerdere apparaten gebruikt, doet er goed aan vooraf te bedenken op welk toestel mobiel bankieren het prettigst en veiligst voelt. Een telefoon die je dagelijks bij je hebt is handig voor snelle controles, maar een gedeeld apparaat is geen goede plek voor persoonlijke banktoegang. Houd bovendien je telefoon en toegangsmethode privé. Dat zijn eenvoudige gewoontes, maar ze bepalen mede of het gemak van mobiel bankieren ook verantwoord blijft.
Voor wie dit een goede keuze is
Ik zou de app aanraden aan iemand die bij ABN AMRO bankiert en een directe manier zoekt om bankzaken op een telefoon te regelen. Vooral als je vaak onderweg bent of korte controles liever meteen uitvoert, is dat praktischer dan telkens wachten tot je achter een computer zit. De gratis toegang verlaagt de drempel om de mobiele omgeving te proberen, terwijl de bankgerichte opzet duidelijk maakt voor wie de app bedoeld is.
Ik zou haar minder snel aanraden aan iemand die geen ABN AMRO-klant is en alleen een overzicht van verschillende banken wil, of aan iemand die vooral uitgebreide budgetanalyse zoekt. Ook als je liever geen financiële handelingen op je telefoon doet, is er weinig reden om jezelf tot mobiel bankieren te dwingen. De app is geen wondermiddel voor iedere geldvraag; haar nut hangt af van de aansluiting op je bankzaken en van hoeveel vertrouwen je hebt in het beheren daarvan via je telefoon.
Mijn eindoordeel is positief, met een nuchtere kanttekening: de grootste winst zit in snelle, directe toegang tot je ABN AMRO-bankzaken, niet in een belofte dat je financiële leven ineens eenvoudiger wordt. Begin met een rustige installatie, controleer eerst iets zonder geld te verplaatsen en voer pas daarna een vertrouwde betaling uit als je precies begrijpt wat je bevestigt. Voor een eerste gebruiker is dat een veilige, concrete route naar de eerste geslaagde handeling. Daarna kun je zelf bepalen of de app een vaste plek in je dagelijkse routine verdient.
Een betaling voorbereiden zonder onnodige haast
Een nuttige gewoonte zodra je de basis kent, is een betaling niet te beginnen op het moment dat je maar een paar seconden hebt. Open de bankomgeving wanneer je aandacht erbij kunt houden, verzamel vooraf het juiste bedrag en de gegevens van de ontvanger en neem de controle op het bevestigingsscherm serieus. Dat klinkt eenvoudig, maar het voorkomt dat je tijdens het invullen moet wisselen tussen berichten, facturen en bankieren. Bij een rekening met een vervaldatum helpt het om de gegevens eerst rustig te lezen en pas daarna de betaalopdracht in te voeren.
Als je regelmatig geld overmaakt naar dezelfde persoon of organisatie, controleer dan bij iedere opdracht nog steeds of de ontvanger en het bedrag kloppen. Vertrouwd betekent niet automatisch foutloos: een typefout of verouderde betaalinformatie kan ook bij een bekende betaling ontstaan. Ik zou de app vooral waarderen als hulpmiddel om een bewust gekozen transactie uit te voeren, niet als reden om controles over te slaan omdat je een klein scherm gewend bent. Wanneer een betaling ongebruikelijk is of de instructies onverwacht veranderen, is het verstandiger eerst onafhankelijk te verifiëren.
Wanneer een bankapp niet de hele oplossing is
De keuze tussen de ABN AMRO-app en een andere financiële toepassing hangt af van wat je probeert te doen. Voor toegang tot een rekening bij deze bank ligt de eigen bankomgeving voor de hand; een budgetapp kan juist aantrekkelijker zijn wanneer je uitgaven uit verschillende bronnen naast elkaar wilt bekijken. Dat zijn verschillende taken, en het is niet nodig om één toepassing beide rollen te laten vervullen. Wie beide soorten inzicht nodig heeft, kan ze als aparte hulpmiddelen zien en zorgvuldig nadenken over welke financiële gegevens met elk hulpmiddel worden gedeeld.
Voor sommige mensen blijft internetbankieren op een groter scherm prettiger, vooral wanneer ze lange betaalgegevens moeten vergelijken of meerdere documenten naast elkaar willen houden. De telefoon wint bij een snelle controle buitenshuis, maar is niet voor iedereen de beste plek voor elke financiële taak. Als je slecht zicht hebt op een klein scherm, moeite hebt met bediening of simpelweg meer rust ervaart achter een computer, is het volkomen redelijk om de mobiele app aanvullend te gebruiken in plaats van als enige route. Het praktische voordeel hangt uiteindelijk af van jouw toestel en gewoontes.
Een kleine routine die vertrouwen opbouwt
Na de eerste geslaagde controle kun je jezelf een eenvoudige routine aanleren: kijk alleen wanneer je een concrete reden hebt, lees de rekeninginformatie rustig en sluit de sessie af zodra je klaar bent. Dat voorkomt doelloos rondkijken en maakt het makkelijker om een onverwachte melding of onduidelijke stap op te merken. Als iets niet klopt met wat je verwacht, neem dan de tijd om de situatie te controleren in plaats van direct opnieuw te proberen. Voor een beginnende gebruiker is die aanpak vaak waardevoller dan meteen elke beschikbare optie leren kennen.
Ook bij een gedeelde huishoudelijke rekening is het handig om vooraf af te spreken wie welke betaling controleert en hoe jullie bevestigen dat iets is geregeld. Zo voorkom je dat twee mensen dezelfde rekening betalen of allebei aannemen dat de ander het heeft gedaan. De app kan directe toegang geven tot bankzaken, maar de afspraken binnen een huishouden blijven mensenwerk. Een korte notitie of een vaste taakverdeling kan daarom meer opleveren dan steeds opnieuw de bankomgeving openen om te raden wat er al is gebeurd.
De beste manier om te beginnen blijft bescheiden: stel de toegang op je eigen toestel in, bekijk eerst informatie die je verwacht en probeer pas een betaling wanneer je alle gegevens kunt controleren. Voor een ABN AMRO-klant die vooral praktische mobiele toegang zoekt, is dat een heldere eerste route. Wie een overzicht over meerdere banken, diepgaande budgetanalyse of een groter scherm nodig heeft, kan daarnaast beter passende hulpmiddelen gebruiken. Zo blijft de app op haar sterkste terrein: een directe, dagelijkse verbinding met je eigen bankzaken.
Veelgestelde vragen over ABN AMRO
Wat kun je regelen met de ABN AMRO-app?
Met de ABN AMRO-app kun je onder meer je saldo en bij- en afschrijvingen bekijken, geld overmaken en betaalverzoeken maken of beantwoorden. Ook kun je vaak je betaalpas beheren, rekeningafschriften raadplegen en instellingen voor betalen aanpassen. Welke functies beschikbaar zijn, hangt af van je rekening en situatie. De app is bedoeld voor dagelijkse bankzaken; voor sommige producten of wijzigingen kan extra verificatie of contact met de bank nodig zijn.
Hoe log ik veilig in bij ABN AMRO?
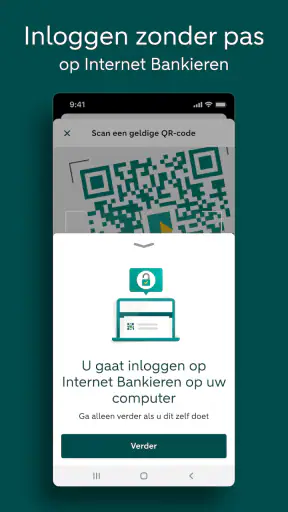
Voor toegang tot de app moet je je doorgaans eerst registreren en je identiteit controleren. Daarna log je in met een persoonlijke identificatiemethode, zoals je mobiele pincode, vingerafdruk of gezichtsherkenning als je toestel dat ondersteunt. Deel je inloggegevens en verificatiecodes nooit met anderen, ook niet met iemand die zegt voor de bank te werken. Download de app alleen via de officiële App Store of Google Play en houd je telefoon en app bijgewerkt.
Kan ik de ABN AMRO-app gebruiken op een nieuwe telefoon?
Ja, meestal kun je de app op een nieuwe telefoon instellen, maar je moet het toestel opnieuw activeren voordat je toegang krijgt tot je bankzaken. Volg daarvoor de stappen in de officiële app en houd eventuele identificatiegegevens bij de hand. De precieze procedure kan verschillen per toestel, besturingssysteem en persoonlijke situatie. Verwijder de app op je oude telefoon pas nadat je zeker weet dat je op het nieuwe toestel kunt inloggen.
Zijn er kosten verbonden aan het downloaden of gebruiken van de ABN AMRO-app?
De ABN AMRO-app zelf is doorgaans gratis te downloaden. Dat betekent niet automatisch dat alle bankdiensten kosteloos zijn: eventuele kosten hangen af van je betaalrekening, product en de handeling die je uitvoert. Ook kan je mobiele provider kosten rekenen voor internetgebruik, vooral wanneer je geen wifi gebruikt. Controleer de actuele tarieven en voorwaarden bij ABN AMRO en in je abonnement voordat je een specifieke dienst gebruikt.
Wat kan ik doen als de ABN AMRO-app niet werkt of een betaling niet lukt?
Controleer eerst of je internetverbinding werkt en of je de nieuwste versie van de app gebruikt. Sluit de app af, start je telefoon opnieuw op en probeer het daarna nog eens. Kijk ook of er een storing of aangekondigd onderhoud is bij ABN AMRO. Blijft een betaling hangen of is geld mogelijk dubbel afgeschreven, voer dezelfde betaling dan niet meteen opnieuw uit. Raadpleeg de transactiegeschiedenis en neem bij twijfel contact op met de bank via een officieel kanaal.
De beste onderdelen van ABN AMRO
Aandachtspunten bij ABN AMRO